


Hybrid View
-
22-03-2017 12:07 AM #1
- Ngày tham gia
- Dec 2015
- Bài viết
- 210
- Được cám ơn 45 lần trong 41 bài gởi

Kính gửi: Anh/Chị,
BẢN TIN KHUYẾN NGHỊ ĐẦU TƯ NGÀY 22/03/2017
Bản tin này gồm có:
· Tin tức doanh nghiệp niêm yết nổi bật.
· Cổ phiếu khuyến nghị.
I. Tin tức doanh nghiệp niêm yết nổi bật:
1. Hòa Bình (HBC) sẽ là đơn vị thi công chính thức Dự án Hanoi Aqua Central
Sáng nay (21/3) tại Khách sạn Melia Hà Nội, Công ty Cổ phần Tháp nước Hà Nội đã chính thức ký kết hợp tác cùng Công ty Cổ phần Xây dựng và Kinh doanh địa ốc Hòa Bình (mã HBC, sàn HOSE).Theo đó, Hòa Bình sẽ là nhà thầu thi công Dự án Hanoi Aqua Central, tổ hợp khách sạn tiêu chuẩn 5 sao và căn hộ thương mại tại 44 Yên Phụ, Hà Nội. Với kinh nghiệm lâu năm trong việc xây dựng các dự án lớn trước đó như: Vietinbank Tower (Hà Nội), SaiGon Centre (TP. Hồ Chí Minh), Hòa Bình sẽ đảm nhiệm việc xây dựng phần thô của dự án Hanoi Aqua Central. Theo kế hoạch, HBC sẽ bàn giao tới khách hàng vào thời điểm quý II/2018.
2. Cường Thuận IDICO: 3 mỏ đá sẽ sẵn sàng cho xây dựng sân bay Long Thành
Tại Đại hội đồng cổ đông (ĐHCĐ) thường niên năm 2017 của CTCP Đầu tư Phát triển Cường Thuận IDICO (CTI) diễn ra sáng nay (21/3), HĐQT CTI đã thông qua tình hình triển khai các dự án của công ty trong năm 2016 và kế hoạch triển khai trong năm 2017. Theo đó, doanh thu dự kiến trong năm 2017 đạt 1.426 tỷ đồng, chủ yếu đến từ mảng xây lắp và thu phí; lợi nhuận sau thuế 145,58 tỷ đồng. Bên cạnh đó, trong năm nay CTI cũng sẽ đẩy mạnh hoạt động khai thác các mỏ đá. Theo ông Trần Như Hoàng, Chủ tịch HĐQT CTI, năm 2017, công ty sẽ tiếp tục phát triển và hoàn thiện các mỏ đá Tân Cang 8, Đồi Chùa 3 và Xuân Hòa nhằm cung cấp đá cho các dự án công ty đang thực hiện, các dự án đường cao tốc trong khu vực và chuẩn bị sẵn sàng cung cấp cho dự án sân bay Long Thành.
II. CỔ PHIẾU KHUYẾN NGHỊ:
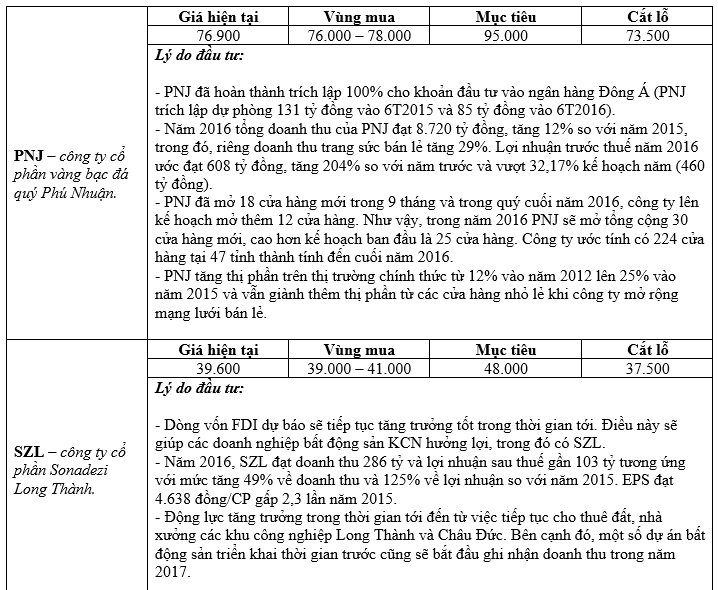
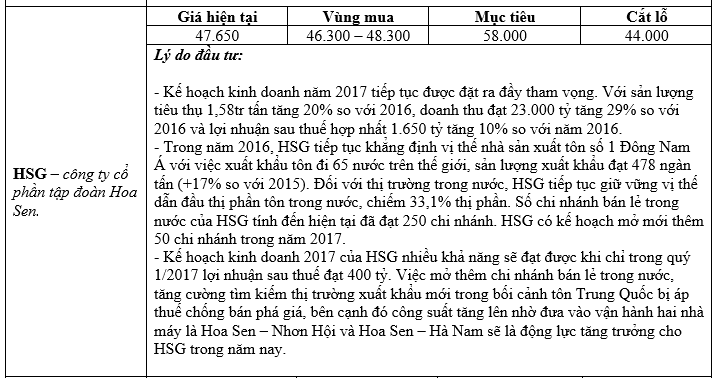

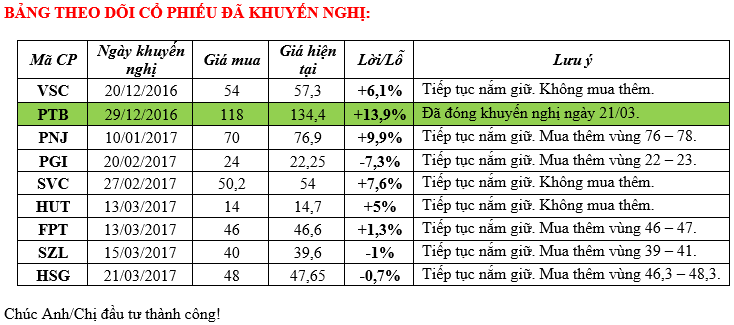 Best regard!
Mr Thành
HP: 0906.889.286 / 0937.486.684 (Zalo)
Skype: nguyenhaithanh118
-
Những thành viên sau đã cám ơn :
loqua (22-03-2017)
-
26-05-2017 01:45 AM #2
- Ngày tham gia
- Dec 2015
- Bài viết
- 210
- Được cám ơn 45 lần trong 41 bài gởi
Kính gửi: Anh/Chị,
BẢN TIN KHUYẾN NGHỊ ĐẦU TƯ NGÀY 26/05/2017
1. Tin tức doanh nghiệp nổi bật:
- SJD chia thưởng tỷ lệ 73%, chốt trước cổ phiếu 50% vào 9/6 (chi tiết xem tại: đây).
- SCR phát hành 300 tỷ đồng trái phiếu, lãi suất 11%/năm (chi tiết xem tại: đây).
- HNG lấy ý kiến việc bán 55 triệu CP hoán đổi nợ với HAG, giá 12.000 đồng/CP (chi tiết xem tại: đây).
- ĐHĐCĐ SBT: Sáp nhập BHS, cổ đông chỉ được chứ không thiệt (chi tiết xem tại: đây).
- HQC bị nhắc nhở do chưa thực hiện đầy đủ nghĩa vụ CBTT (chi tiết xem tại: đây).
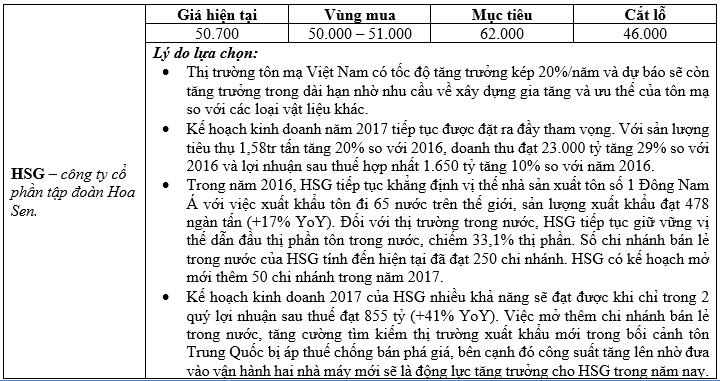
2. CỔ PHIẾU KHUYẾN NGHỊ:
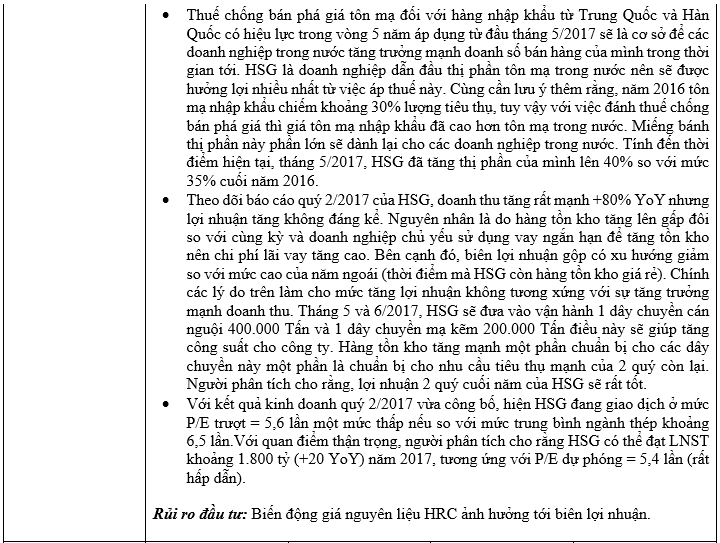
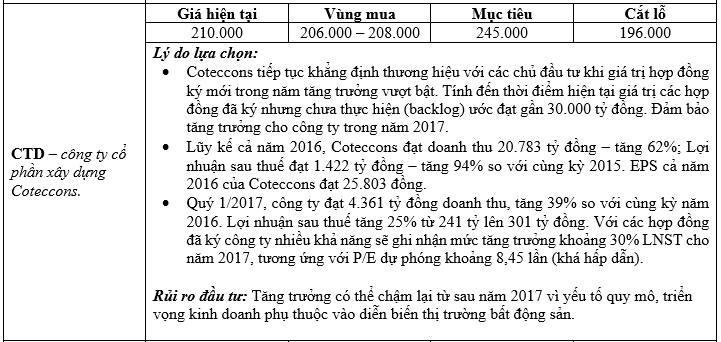
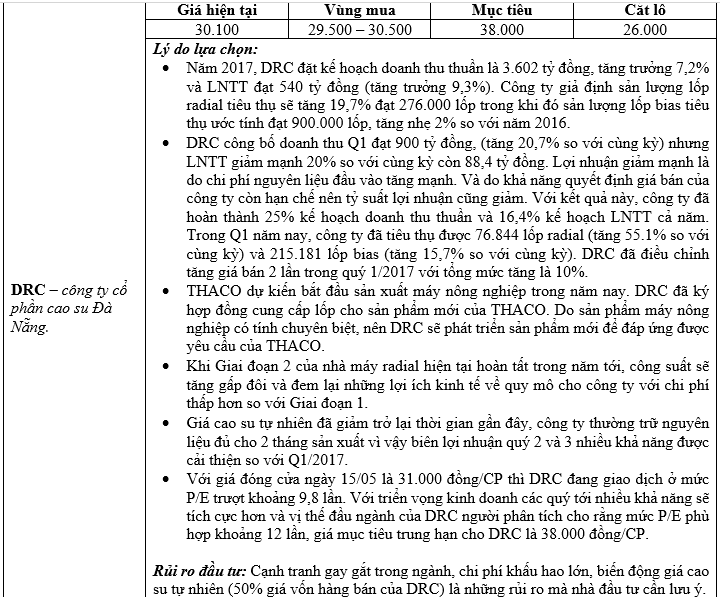
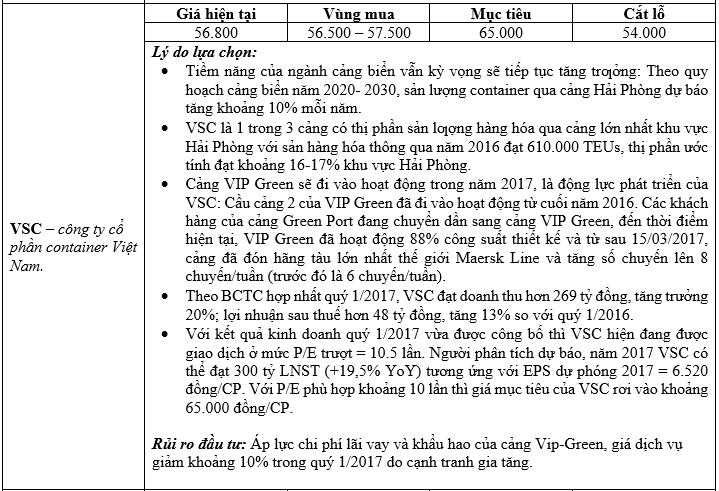
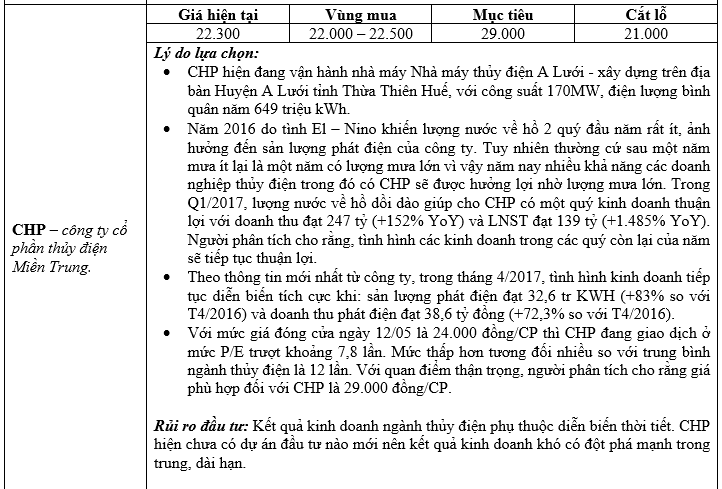
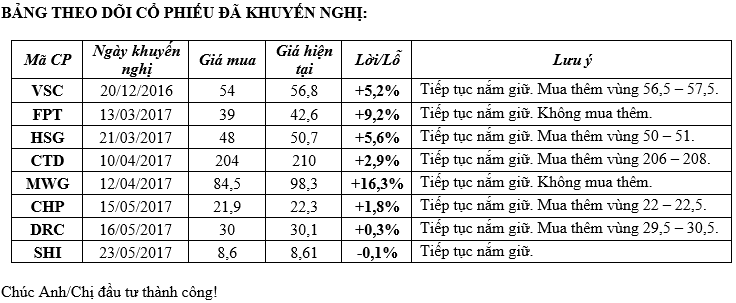
Nhà đầu tư được khuyến nghị tận dụng các nhịp điều chỉnh để tích lũy các cổ phiếu có cơ bản tốt, tiềm năng tăng trưởng hoạt động kinh doanh rõ ràng (>20%) trong năm nay và còn được định giá hợp lý. Hạn chế đua theo các cổ phiếu có tính đầu cơ cao hoặc giá cổ phiếu đã tăng nhiều so với tiềm năng tăng trưởng hoạt động kinh doanh. Khuyến nghị mua vào thời điểm hiện tại đối với các cổ phiếu: HSG, CTD, DRC, VSC, CHP, FCN.
 Best regard!
Mr Thành
HP: 0906.889.286 / 0937.486.684 (Zalo)
Skype: nguyenhaithanh118
-
10-07-2017 01:27 PM #3
- Ngày tham gia
- Dec 2015
- Bài viết
- 210
- Được cám ơn 45 lần trong 41 bài gởi
Kính gửi: Anh/Chị,
BẢN TIN KHUYẾN NGHỊ ĐẦU TƯ NGÀY 10/07/2017
1. NHNN: Từ 10/7 giảm 0,25% lãi suất điều hành, 0,5% trần lãi suất cho vay ngắn hạn
- Ngày 7/7/2017, Ngân hàng Nhà nước Việt Nam ban hành các văn bản điều chỉnh giảm lãi suất có hiệu lực từ ngày 10/7/2017. Theo đó, giảm 0,25%/năm các mức lãi suất điều hành gồm lãi suất tái cấp vốn, lãi suất tái chiết khấu, lãi suất cho vay qua đêm trong thanh toán điện tử liên ngân hàng và cho vay bù đắp thiếu hụt vốn trong thanh toán bù trừ của Ngân hàng Nhà nước Việt Nam đối với các ngân hàng. Cùng đó, giảm 0,5%/năm lãi suất cho vay ngắn hạn tối đa bằng đồng Việt Nam của tổ chức tín dụng đối với khách hàng vay để đáp ứng nhu cầu vốn phục vụ một số lĩnh vực, ngành kinh tế.
- Quyết định điều chỉnh giảm này nhằm thực hiện chủ trương của Chính phủ, Thủ tướng Chính phủ chỉ đạo các Bộ, ngành triển khai đồng bộ các giải pháp để thúc đẩy tăng trưởng kinh tế nhằm thực hiện mục tiêu tăng trưởng kinh tế năm 2017 đã đề ra, trên cơ sở đánh giá tình hình kinh tế vĩ mô, thị trường tiền tệ.
Quyết định này của Ngân hàng Nhà Nước là kịp thời và phù hợp ở thời điểm hiện tại. Nhìn về mặt vĩ mô, việc giảm lãi suất sẽ giúp doanh nghiệp giảm được giá vốn giúp tăng khả năng cạnh tranh và lợi nhuận. Giảm lãi suất cũng hỗ trợ cho mục tiêu tăng trưởng tín dụng 18% của năm nay và gián tiếp hỗ trợ cho mục tiêu tăng trưởng GDP phải đạt 7% trong 6 tháng cuối năm.
Việc giảm lãi suất là hoàn toàn có cơ sở khi: lạm phát 6 tháng đầu năm chỉ tăng 0,2%, dự trữ ngoại hối đạt mức cao kỷ lục 42 tỷ USD, lãi suất qua đêm chỉ còn quanh 1,65%/năm, thấp nhất trong nhiều tháng …
Đối với các doanh nghiệp sản xuất kinh doanh việc giảm lãi suất là tích cực đặc biệt đối với các doanh nghiệp có nợ vay cao.
Đối với các ngân hàng việc giảm lãi suất không có tác động tiêu cực tới lợi nhuận. Vì trong 6 tháng đầu năm,chênh lệch lãi suất bình quân đầu vào - đầu ra (NIM) của một số ngân hàng đã được cải thiện mạnh so với cùng kỳ ở mức trên 2%/năm, thậm chí có nơi đạt 2,7-2,8%/năm do nợ xấu giảm hoặc không còn phải trích lập dự phòng rủi ro cho nợ xấu. NIM có thể giảm đôi chút đối với các ngân hàng trong nửa cuối năm nhưng khó giảm nhiều do được hỗ trợ từ việc giảm lãi suất tái cấp vốn 0,25% từ NHNN và xu hướng giảm lãi suất huy động. Lãi suất cho vay giảm sẽ giúp việc cho vay của ngân hàng trở nên thuận lợi hơn.
Tóm lại, thông tin hạ lãi suất là tích cực đối với hầu hết các thành phần của nền kinh tế và gián tiếp hỗ trợ thị trường chứng khoán.
2. Vietcombank lãi trước thuế 5.054 tỷ đồng nửa đầu năm 2017
- Ông Phạm Quang Dũng - Tổng Giám đốc Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank, VCB) đã có báo cáo chi tiết kết quả hoạt động kinh doanh 6 tháng đầu năm và triển khai nhiệm vụ kinh doanh 6 tháng cuối năm 2017 tại Hội nghị sơ kết diễn ra ngày 07-08/07. Ông Dũng cho biết, trong 6 tháng đầu 2017, VCB đạt lợi nhuận trước trích lập dự phòng ở mức 8.058 tỷ đồng, tăng 12% so với cùng kỳ năm trước. Lợi nhuận trước thuế đạt 5.054 tỷ đồng, tăng 20,5% so nửa đầu năm 2016, tương đương 53,2% chỉ tiêu cả năm 2017.
- Phát biểu tại Hội nghị, ông Nghiêm Xuân Thành – Chủ tịch HĐQT Vietcombank trình bày một số kiến nghị của Vietcombank đối với Ngân hàng Nhà nước (NHNN) trong đó đề nghị nới room tăng trưởng tín dụng 2017 của Vietcombank bằng mức tăng trưởng chung của ngành.
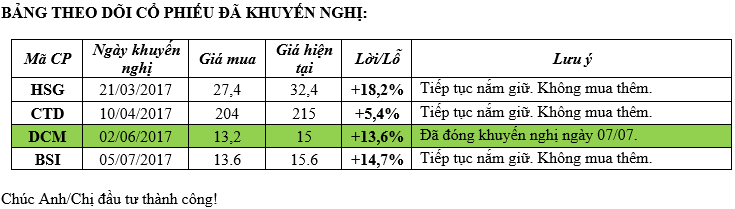
VCB là ngân hàng tốt nhất trong số các ngân hàng niêm yết hiện nay xét về mặt chất lượng tăng trưởng và tài sản. Lợi nhuận 6 tháng/2017 tăng một phần do mức trích lập dự phòng giảm sau khi đã trích lập hoàn toàn cho trái phiếu VAMC năm ngoái. Với giá đóng cửa ngày 07/07 là 38.700 đồng/CP thì hiện tại VCB đang giao dịch ở mức P/B = 2,89 lần và P/E trượt = 19,35 lần. Một mức định giá không phải là rẻ đối nếu so với mức trung bình ngành dù VCB có vị thế dẫn đầu. Người phân tích đưa ra quan điểm “phù hợp thị trường” đối với cổ phiếu VCB và khuyến nghị “chốt lời” dần đối với các nhà đầu tư đã mua được vùng giá thấp trước đó.
3. CHIẾN LƯỢC ĐẦU TƯ:
- Kết thúc phiên, VN-Index giảm 6,92 điểm (-0,88%) xuống còn 775,73 điểm. Độ rộng thị trường nghiêng về số mã giảm điểm (169 mã giảm /105 mã tăng). Tổng khối lượng giao dịch đạt 261,56 triệu đơn vị (+9,7% so với phiên liền trước), tương ứng với tổng giá trị giao dịch đạt 4.803,3 tỷ đồng (+18,2% so với phiên liền trước). Với việc giảm điểm mạnh của chỉ số, bên cạnh đó là biên độ giao động điểm số mạnh trong phiên thì việc khối lượng và giá trị giao dịch tăng mạnh so với phiên liền trước cho thấy áp lực chốt lời mạnh mẽ. Tuy nhiên, vẫn ghi nhận sự tích cực là dòng tiền vào thị trường được duy trì khá tốt.
- Thị trường ghi nhận áp lực chốt lời mạnh mẽ ở một số doanh nghiệp đã công bố ước tính kết quả kinh doanh mà tiêu biểu là (PNJ, DCM). Bên cạnh đó phải kể đến dòng cổ phiếu chứng khoán cũng bị chốt lời mạnh sau khi ước tính kết quả kinh doanh 6 tháng đầu năm bắt đầu “rò rỉ”.
- Tin hạ lãi suất từ NHNN theo người phân tích chỉ có tác động tâm lý trong ngắn hạn vì từ việc hạ lãi suất cho đến khi lợi nhuận doanh nghiệp tăng lên vẫn cần một khoảng thời gian nhất định. Chính tin này có thể tạo ra một “bẫy tăng giá” cho thị trường trong vài phiên tới.
- Nhìn chung, thị trường vẫn còn kỳ vọng vào kết quả kinh doanh quý 2 sắp sửa công bố. Tuy vậy, giá cổ phiếu cũng đã tăng và phản ánh hết kỳ vọng này. Vì vậy, sẽ có hiện tượng chốt lời mạnh ngay khi kết quả kinh doanh được công bố. Người phân tích vẫn duy trì quan điểm thận trọng ở thời điểm hiện tại, giá cổ phiếu đã tăng nhiều từ đầu năm khiến cho mặt bằng định giá cổ phiếu kém hấp dẫn. Nhà đầu tư nên ưu tiên “chốt lời” dần đối với các cổ phiếu đã đạt kỳ vọng và đặc biệt thận trọng trong việc giải ngân mua mới. Hiện tại, người phân tích không tìm ra cổ phiếu nào đủ hấp dẫn để khuyến nghị đầu tư.
 Best regard!
Mr Thành
HP: 0906.889.286 / 0937.486.684 (Zalo)
Skype: nguyenhaithanh118
-
10-08-2017 12:44 AM #4
- Ngày tham gia
- Dec 2015
- Bài viết
- 210
- Được cám ơn 45 lần trong 41 bài gởi
Kính gửi: Anh/Chị,
BẢN TIN KHUYẾN NGHỊ ĐẦU TƯ NGÀY 10/08/2017
1. Cập nhật cổ phiếu DRC:
- DRC đạt 1.763,8 tỷ đồng doanh thu thuần (+8% YoY), đạt 46,5% kế hoạch năm 2017. Nhìn chung, sản lượng bán hàng giảm nhẹ 4% YoY, trong khi đó giá bán trung bình tăng 12% YoY do tỷ trọng lốp radial có giá bán ra cao nhất tăng (35% doanh thu thuần trong 6T2017 so với 24% trong 6T2016). Giá cao su thiên nhiên tăng 63% YoY, khiến biên lợi nhuận gộp giảm xuống còn 13,8% từ mức 21,8% trong 6T2016. Lợi nhuận gộp giảm khoảng 31,3% YoY.
- Lốp Bias: Sản lượng bán hàng và giá bán trung bình giảm tương ứng 8.5% YoY và 0.6% YoY, dẫn đến doanh thu thuần giảm 9% YoY. Biên lợi nhuâṇ gôp̣ giảm xuống còn 28,8% từ mức 34,9% của 6T2016 do giá cao su tự nhiên tăng cũng như doanh thu thuần đều giảm.
- Lốp Radial: Sản lượng bán hàng tăng lên 166.000 lốp xe, tăng 64% YoY, trong khi giá bán trung bình giảm 6% YoY, dẫn đến doanh thu thuần tăng 54% YoY. Mặc dù giá cao su tự nhiên gia tăng, công ty phải chịu chi phí cao hơn, và không thể chuyển chi phí sang giá bán lốp radial cho người tiêu dùng do sự cạnh tranh khốc liệt từ các nhà sản xuất Trung Quốc và áp lực tăng sản lượng bán hàng để tránh mất thị phần. Lốp radial xuất khẩu của DRC (chiếm khoảng 65% tổng khối lượng lốp radial) được phân loại là dòng bình dân với giá cả cạnh tranh, do đó khả năng thương lượng thấp và DRC không thể tăng giá bán trung bình để bù đắp việc giá cao su tự nhiên tăng. Mặc dù hoạt động hết công suất, công ty vẫn phải chịu lỗ, tuy nhiên biên lỗ gộp đã cải thiện, giảm xuống 4,6% từ mức 9,1% của 6T2016 do hiêụ suất sử dụng nhà máy tăng.
- Thu nhập tài chính giảm 59% YoY, do thu nhập từ lãi giảm từ 5 tỷ đồng xuống còn 0,5 tỷ đồng. Chúng tôi lưu ý rằng công ty đang đầu tư vào dự án radial II, dẫn đến số dư tiền mặt và thu nhập từ lãi thấp. Chi phí lãi vay không đổi so với cùng kỳ năm 2016.
- Lợi nhuận trước thuế đạt 131,8 tỷ đồng (-46,9% YoY), trong khi lợi nhuận ròng đạt 105,3 tỷ đồng (-47% yoy). Kết quả kinh doanh kém khả quan là do giá cao su tự nhiên tăng cao nhưng công ty không thể tăng giá bán cho người tiêu dùng do cạnh tranh cao trong ngành công nghiệp lốp xe phân khúc bình dân. Mặc dù sản lượng lốp radial tăng trưởng đáng kể +64% YoY và điều này đã giúp giảm mức lỗ từ 36 tỷ đồng xuống còn 28 tỷ đồng, tuy nhiên vẫn không đủ để cứu vãn lợi nhuận cho DRC.
2. CỔ PHIẾU KHUYẾN NGHỊ:
- Thị trường có một phiên giao dịch (09/08) giảm điểm mạnh với khối lượng giao dịch tăng vọt. Nguyên nhân giảm điểm của thị trường là do căng thẳng giữa Mỹ - Triều Tiên và tin đồn cựu chủ tịch BIDV bị bắt. Tuy nhiên, nguyên nhân cốt lõi là mặt bằng định giá cổ phiếu kém hấp dẫn nên việc điều chỉnh giảm là khó tránh khỏi. Nhiều khả năng VN-Index sẽ tiếp tục xu hướng giảm trong vài tuần tới để kiểm tra lại vùng hỗ trợ trung hạn 730-750 điểm.
- Hôm nay sẽ là phiên giao dịch đầu tiên của thị trường chứng khoán phái sinh với 2 sản phẩm là: hợp đồng phái sinh chỉ số VN30 và hợp đồng phái sinh trái phiếu Chính Phủ. Người phân tích cho rằng, với chỉ 2 sản phẩm như vậy sẽ chưa thu hút được nhiều sự quan tâm của nhà đầu tư cá nhân. Thị trường chứng khoán cơ sở hiện tại cũng sẽ không có thay đổi gì lớn khi thị trường chứng khoán phải sinh đi vào vận hành. Quan trọng là nhà đầu tư cần lưu ý về rủi ro rất lớn khi tham gia vào chứng khoán phải sinh do: tỷ lệ đòn bẩy cao, việc dự báo diễn biến của chỉ số VN30 là không thể làm được và dễ phạm phải sai lầm do đó về dài hạn khó có thể thu được lợi nhuận bền vững nếu chỉ đơn thuần là tham gia với mục đích đầu cơ. Mục đích chính của chứng khoán phái sinh là để phòng ngừa rủi ro!
- Nhà đầu tư nên thận trọng ở thời điểm hiện tại, không sử dụng margin và duy trì tỷ trọng cổ phiếu tối đa là 50% trong danh mục. Việc giải ngân mua mới cần được tính toán và phân tích kỹ càng. Tuy vậy, đối với các cổ phiếu cơ bản tốt và giá đã giảm về vùng định giá hấp dẫn thì vẫn có thể xem xét mua vào dần.

 Best regard!
Mr Thành
HP: 0906.889.286 / 0937.486.684 (Zalo)
Skype: nguyenhaithanh118
-
Những thành viên sau đã cám ơn :
funnylams (10-08-2017)
-
25-09-2017 12:02 AM #5
- Ngày tham gia
- Dec 2015
- Bài viết
- 210
- Được cám ơn 45 lần trong 41 bài gởi
Kính gửi: Anh/Chị,
BẢN TIN KHUYẾN NGHỊ ĐẦU TƯ NGÀY 25/09/2017
1. Cập nhật cổ phiếu VDP:
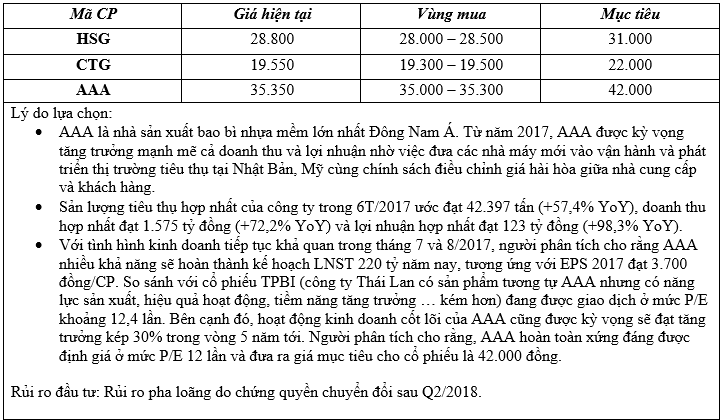
- Năng lực sản xuất: Nhà máy của VDP bao gồm 3 xưởng sản xuất và 10 dây chuyền sản xuất. Theo ban lãnh đạo năng lực sản xuất của VDP bao gồm 2-3 tỷ sản phẩm non-betalactam, 1 tỷ sản phẩm Cephalosporin, 1 tỷ sản phẩm Penicilin, 20-30 triệu ống, và 2-3 triệu gói.
- Sản phẩm đăng ký thương hiệu: Theo ban lãnh đạo, VDP có tổng cộng 250 sản phẩm. 5 sản phẩn hàng đầu chiếm 40% doanh thu, và 10 sản phẩ hàng đầu chiếm tới 70% doanh thu. 5 sản phẩm bán chạy nhất của công ty bao gồm: Cevit, Gynapax, Xitrina, Cefuroxim và Auginexine.
- Mạng lưới phân phối của VDP tập trung chủ yếu tại thị trường Hà Nội và TP Hồ Chí Minh, với 3 cửa hàng trưng bày tại mỗi thành phố. Các sản phẩm VDP chủ yếu phân phối thông qua trung tâm dược phẩm địa phương và trung ương đến các công ty và bệnh viện.
- Theo ban lãnh đạo kênh OTC chiếm 70% doanh thu thuần, và kênh ETC chiếm 30% doanh thu thuần. Công ty dự kiến duy trì tỷ lệ doanh thu từ kênh ETC ở mức 25-30% doanh thu thuần.
- Tại VDP, sản phẩm betalactam chiếm 60-70% doanh thu thuần do có giá trị cao. Tuy nhiên, do chi phí sản xuất tương đối cao, các sản phẩm betalactam có biên lợi nhuận gộp thấp hơn các sản phẩm non - betalactam.
- VDP dự kiến đạt 419 tỷ đồng doanh thu thuần (+6,8% YoY) và 60 tỷ đồng lợi nhuận trước thuế (-20% YoY) trong đó 42 tỷ đồng từ hoạt động kinh doanh chính (+17,7% YoY) và 18 tỷ đồng từ chuyển nhượng đất. Trong năm 2017 sẽ không phát sinh thêm thu nhập từ chuyển đổi đất đai vào năm 2018.
- Trong 6 tháng đầu năm 2017, doanh thu thuần đạt 196 tỷ đồng (+7,9% YoY), hoàn thành 47% kế hoạch năm. Lợi nhuận trước thuế đạt 42 tỷ đồng (-1,4% YoY), trong đó hoạt động kinh doanh chính là 26 tỷ đồng (so với nửa đầu năm 2016 là 9 tỷ đồng), trong khi lợi nhuận từ hoạt động kinh doanh khác đạt 16 tỷ đồng (chuyển nhượng đất) (so với nửa đầu năm 2016: 34 tỷ đồng).
- Với giả định VDP đạt được mục tiêu 2017, EPS sẽ đạt 3.380 đồng và EPS từ kinh doanh cốt lõi sẽ đạt 2.366 đồng (giả định trừ 10% tiền thưởng và phúc lợi). Cổ phiếu đang được giao dịch tại PE 2017 là 11,3x và PE cốt lõi 2017 là 16,1x.
2. CỔ PHIẾU KHUYẾN NGHỊ:
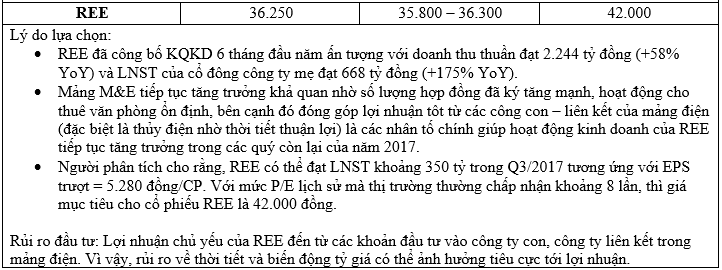
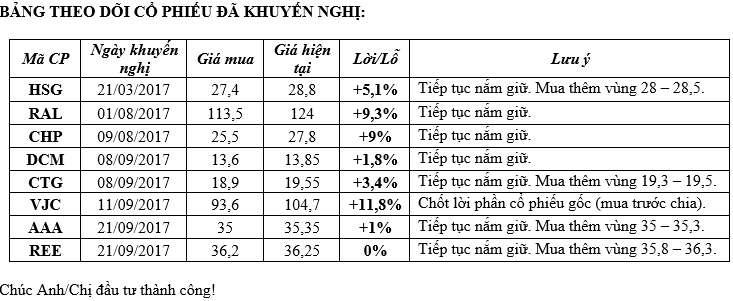
- Thị trường kết thúc tuần với phiên giao dịch ngày 22/09 diễn biến tích cực, khi VN-Index đóng cửa với mức tăng 3,2 điểm (+0,4% so với phiên liền trước). Số mã tăng và giảm là tương đối cân bằng, khối lượng và giá trị giao dịch cải thiện so với các phiên liền trước. Nhiều khả năng, thị trường vẫn sẽ duy trì xu hướng tăng điêm trong ngắn hạn.
- Tuy thị trường vẫn tích cực trong ngắn hạn, nhưng nhà đầu tư vẫn nên thận trọng ở thời điểm hiện tại! Chỉ nên giao dịch bằng tiền mặt và không sử dụng margin. Có thể xem xét mua vào đối với các cổ phiếu cơ bản tốt khi giá cổ phiếu điều chỉnh về vùng định giá hợp lý.
 Best regard!
Mr Thành
HP: 0906.889.286 / 0937.486.684 (Zalo)
Skype: nguyenhaithanh118
-
19-11-2017 06:21 PM #6
- Ngày tham gia
- Dec 2015
- Bài viết
- 210
- Được cám ơn 45 lần trong 41 bài gởi
Kính gửi: Anh/Chị,
BẢN TIN KHUYẾN NGHỊ ĐẦU TƯ NGÀY 20/11/2017
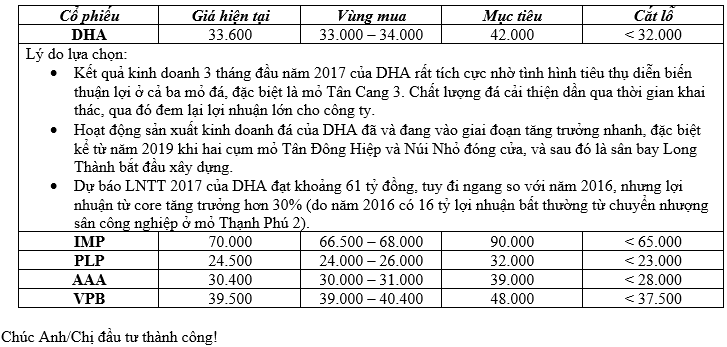
1. Cập nhật cổ phiếu HPG:
- Trong 9 tháng đầu năm 2017, tổng doanh thu của HPG đạt 33,926 tỷ đồng (+43% yoy); lợi nhuận sau thuế lũy kế 9 tháng đạt 5,614 tỷ đồng (+99% yoy). Có 2 lý do chính dẫn đến việc kết quả kinh doanh tích cực như trên: (1) Sản lượng thép xây dựng tiêu thụ tăng trưởng so với cùng kỳ, (2) Giá bán thép xây dựng trung bình tăng khoảng 20% so với cùng kỳ.
- Dự án khu liên hợp gang thép Dung Quất: Giai đoạn I của dự án sẽ tăng 2 triệu tấn thép dài (+100% công suất hàng năm của HPG), hiện đang trong quá trình xây dựng và dự kiến vận hành từ tháng 2/2019. Dự án này được kỳ vọng sẽ giúp HPG giải quyết vấn đề hạn chế công suất hiện tại. Giai đoạn II sẽ cung cấp 2 triệu tấn HRC – nguyên liệu sản xuất tôn mạ và ống thép – là bán thành phẩm mà Việt Nam chưa sản xuất được và phải nhập khẩu 100%. Dự án được dự kiến đi vào hoạt động vào năm 2019. Đáng chú ý, dù đầu tư xây dựng dự án và ứng trước để mua máy móc cho dự án Dung Quất trong Q3.2017, HPG vẫn duy trì được tình hình tài chính tốt, với lượng tiền gửi ngân hàng tăng mạnh đạt 12.000 tỷ VND.
- Dự án nhà máy tôn mạ tại Hưng Yên dự kiến hoạt động vào đầu năm 2018: Dự án nhà máy tôn mạ màu với tổng mức đầu tư 4.000 tỷ, công suất 400.000 tấn/năm tại Hưng Yên. Sản phẩm chủ yếu bao gồm tôn mạ màu, tôn lạnh, và sơn màu, thị trường mục tiêu là ở phía Bắc. Nhà máy dự kiến sẽ đi vào hoạt động trong đầu năm 2018. Theo BCTC Q3.2017, giá trị xây dựng cơ bản dở dang của dự án này đang ở mức 1.365 tỷ đồng, tương đương 30% tổng giá trị đầu tư. Với việc các nhà máy sản xuất tôn lớn ít tập trung tại miền Bắc mà chỉ tập trung chủ yếu tại khu vực phía Nam, cộng thêm lợi thế về hệ thống phân phối và thương hiệu của HPG, chúng tôi cho rằng HPG có thể thâm nhập được nhanh vào thị trường ngay sau khi nhà máy đi vào hoạt động, và có thể đạt 100% công suất sau 2 năm.
- Dự án Mandarin Garden II dự kiến sẽ ghi nhận doanh thu và lợi nhuận vào 2018: Hiện tại, HPG đã cất nóc tòa tháp cao nhất của dự án Mandarin Garden II trong T5/2017. Theo dự kiến, trong năm 2017, HPG có thể ghi nhận 20% doanh thu khi bàn giao nhà cho khách hàng theo quy định kế toán, ước tính khoảng 400 tỷ doanh thu và 125 tỷ LNST. Phần doanh thu và lợi nhuận còn lại sẽ được ghi nhận trong năm 2018, ước tính đem lại cho HPG khoảng 1.500 tỷ doanh thu và 400 tỷ lợi nhuận sau thuế.
- Với việc chính sách thuế tự vệ thép sẽ còn hiệu lực cho tới 2021, HPG cũng như các doanh nghiệp thép cùng ngành đang gấp rút triển khai các dự án mở rộng công suất để cải thiện năng lực sản xuất. Về dài hạn, HPG sẽ có thể đạt sản lượng thép 6.4 triệu tấn – gấp 3 lần công suất hiện tại vào năm 2020 – 2021 với các dự án tôn mạ ở Hưng Yên (2018) và dự án Dung Quất (2019 – 2020). Chúng tôi cho rằng đây là động lực tăng trưởng chính trong tương lai của HPG và khuyến nghị nắm giữ đối với HPG.
2. CỔ PHIẾU KHUYẾN NGHỊ:
 Best regard!
Mr Thành
HP: 0906.889.286 / 0937.486.684 (Zalo)
Skype: nguyenhaithanh118


 Trích dẫn
Thông tin của chủ đề
Users Browsing this Thread
Có 1 thành viên đang xem chủ đề này. (0 thành viên và 1 khách vãng lai)
Similar Threads
-
Tìm kiếm cơ hội đầu tư chứng khoán tại Lào
By smilealways in forum TTCK LÀO & CambodiaTrả lời: 31Bài viết cuối: 16-01-2018, 04:05 PM -
Nhận định thị trường TTCK - Tìm kiếm những cơ hội trong gian khó....
By broker_vn77 in forum CLB Chứng khoánTrả lời: 4105Bài viết cuối: 11-01-2012, 04:31 PM -
kiếm tiền trên TTCK cũng không khó lắm đâu
By hungmedia in forum Nhận định Thị trườngTrả lời: 0Bài viết cuối: 17-06-2011, 04:50 PM
 Quyền viết bài
- Bạn Không thể gửi Chủ đề mới
- Bạn Không thể Gửi trả lời
- Bạn Không thể Gửi file đính kèm
- Bạn Không thể Sửa bài viết của mình

Bookmarks